Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Soll ich ein 3-Punkt- oder ein 5-Punkt-Vorderzeug verwenden?
Die Wahl zwischen einem 3-Punkt- und einem 5-Punkt-Vorderzeug hängt von verschiedenen Faktoren ab, wie zum Beispiel der Anatomie des Pferdes, dem Einsatzgebiet und dem persönlichen Vorlieben. Ein 3-Punkt-Vorderzeug bietet eine gute Stabilität und unterstützt die Bewegungsfreiheit des Pferdes, während ein 5-Punkt-Vorderzeug zusätzliche Sicherheit bietet und den Sattel besser fixiert. Es ist ratsam, verschiedene Optionen auszuprobieren und sich von einem Fachmann beraten zu lassen, um die beste Wahl zu treffen. **
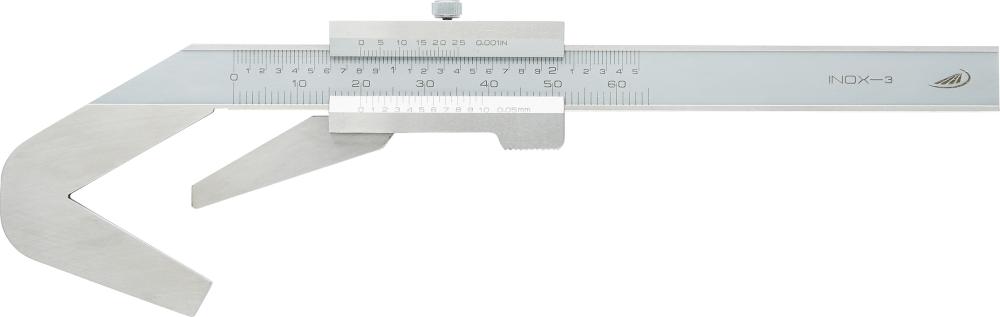

Ähnliche Suchbegriffe für Punkt 5
Top-Angebote
Produkte zum Begriff Punkt 5:
-
Kohrs, Peter: Punkt für Punkt. Rechtschreibung und Zeichensetzung 5/6Punkt für Punkt. Rechtschreibung und Zeichensetzung 5/6 , Rechtschreibung und Zeichensetzung 5/6 , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 201111, Erscheinungsjahr: 201111, Produktform: Kartoniert, Produktform: Kartoniert, Titel der Reihe: Punkt für Punkt - Individuell fördern durch Differenzierung#2#, Titel der Reihe: Punkt für Punkt - Individuell fördern durch Differenzierung#2#, Autoren: Kohrs, Peter, Autoren: Kohrs, Peter, Seitenzahl/Blattzahl: 99, Seitenzahl/Blattzahl: 99, Keyword: Lehrermaterial Schöningh; Deutsch, Keyword: Lehrermaterial Schöningh; Deutsch, Fachschema: Deutsch / Lernhilfe, Abiturwissen, Fachschema: Deutsch / Lernhilfe, Abiturwissen, Bildungsmedien Fächer: Deutsch/ Kommunikation, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Deutsch, Bildungszweck: für die Sekundarstufe I~Für die Grundschule~Für die Gemeinschaftsschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~5.Lernjahr~6.Lernjahr, Altersempfehlung / Lesealter: 23, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Genaues Alter: GYM, Warengruppe: HC/Lernhilfen/Abiturwissen, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Schule und Lernen: Erstspracherwerb, Schulform: GYM RES SEK, Schulform: GYM RES SEK, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, UNSPSC: 49019900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeningh Verlag, Verlag: Schoeningh Verlag, Verlag: Schningh Verlag, Länge: 298, Länge: 298, Breite: 212, Breite: 212, Höhe: 10, Höhe: 10, Gewicht: 316, Gewicht: 316, Produktform: Kartoniert, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Schulform: Gymnasium, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Punkt 5:
-
5-Punkt Duschwannenfuß DF5 flachDer Schröder 5-Punktduschwannenfuß DF5 flach 0050012700000 ist ein solides Fußgestell zur sicheren Montage von Acrylduschwannen — ideal für Duschwannen bis ca. 90 × 90 cm. Mit seinen fünf verstellbaren Stellfüßen sorgt er für eine stabile, plan ebene Auflage und hilft Unebenheiten im Boden auszugleichen. Durch den flachen Aufbau eignet sich der DF5 besonders gut für superflache oder niedrige Duschwannen, bei denen ein hoher Aufbau vermieden werden soll. Die Montage ist vergleichsweise unkompliziert und kann in Kombination mit passenden Duschwannen oder Wannenträgern erfolgen. Technische Details Hersteller: Schröder Wannentechnik Modell / Artikelnummer: DF5 flach – 0050012700000 Typ: 5-Punkt-Duschwannenfuß / Fußgestell für Duschwannen Verstellbereich (Höhe): 87 – 115 mm Geeignet für: Duschwannen – typischerweise Rechteck, Quadrat, Fünfeck oder Viertelkreis – mit Größe bis ca. 90 × 90 cm Funktion: Höhenverstellbare Stellfüße – ermöglicht Anpassung an unterschiedliche Bodenhöhen und sichert planebene Auflage der Duschwanne Montage: Montage unter der Duschwanne (meist mit Befestigungsmaterial) – keine aufwändige Konstruktion nötig, einfache Justierung der Höhe35,23 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kohrs, Peter: Punkt für Punkt. Rechtschreibung und Zeichensetzung 5/6Punkt für Punkt. Rechtschreibung und Zeichensetzung 5/6 , Rechtschreibung und Zeichensetzung 5/6 , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 201111, Erscheinungsjahr: 201111, Produktform: Kartoniert, Produktform: Kartoniert, Titel der Reihe: Punkt für Punkt - Individuell fördern durch Differenzierung#2#, Titel der Reihe: Punkt für Punkt - Individuell fördern durch Differenzierung#2#, Autoren: Kohrs, Peter, Autoren: Kohrs, Peter, Seitenzahl/Blattzahl: 99, Seitenzahl/Blattzahl: 99, Keyword: Lehrermaterial Schöningh; Deutsch, Keyword: Lehrermaterial Schöningh; Deutsch, Fachschema: Deutsch / Lernhilfe, Abiturwissen, Fachschema: Deutsch / Lernhilfe, Abiturwissen, Bildungsmedien Fächer: Deutsch/ Kommunikation, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Deutsch, Bildungszweck: für die Sekundarstufe I~Für die Grundschule~Für die Gemeinschaftsschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~5.Lernjahr~6.Lernjahr, Altersempfehlung / Lesealter: 23, Altersempfehlung / Lesealter: 23, Genaues Alter: GYM, Genaues Alter: GYM, Warengruppe: HC/Lernhilfen/Abiturwissen, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Schule und Lernen: Erstspracherwerb, Schulform: GYM RES SEK, Schulform: GYM RES SEK, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, UNSPSC: 49019900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeningh Verlag, Verlag: Schoeningh Verlag, Verlag: Schningh Verlag, Länge: 298, Länge: 298, Breite: 212, Breite: 212, Höhe: 10, Höhe: 10, Gewicht: 316, Gewicht: 316, Produktform: Kartoniert, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Schulform: Gymnasium, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Soll ich ein 3-Punkt- oder ein 5-Punkt-Vorderzeug verwenden?
Die Wahl zwischen einem 3-Punkt- und einem 5-Punkt-Vorderzeug hängt von verschiedenen Faktoren ab, wie zum Beispiel der Anatomie des Pferdes, dem Einsatzgebiet und dem persönlichen Vorlieben. Ein 3-Punkt-Vorderzeug bietet eine gute Stabilität und unterstützt die Bewegungsfreiheit des Pferdes, während ein 5-Punkt-Vorderzeug zusätzliche Sicherheit bietet und den Sattel besser fixiert. Es ist ratsam, verschiedene Optionen auszuprobieren und sich von einem Fachmann beraten zu lassen, um die beste Wahl zu treffen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Punkt 5
-
kowdom Adapter für Kinder-Hochstuhl Baby Hochstuhl & Wippe, verstellbar, klappbar, 5-Punkt-Gurt (Stehaufbau, -, Lieferumfang: Gestell, Sitz, Tablett, 5-Punkt-Gurt, Anleitung), 5-Punkt-Sicherheitsgurt, Feststellräder, abnehmbares Tablettkowdom Adapter für Kinder-Hochstuhl Baby Hochstuhl & Wippe, verstellbar, klappbar, 5-Punkt-Gurt (Stehaufbau, -, Lieferumfang: Gestell, Sitz, Tablett, 5-Punkt-Gurt, Anleitung), 5-Punkt-Sicherheitsgurt, Feststellräder, abnehmbares Tablett. Eigenschaften: 2-in-1 Hochstuhl & Babywippe, höhenverstellbar, verstellbare Rückenlehne, klappbar, wasserabweisender Bezug, werkzeuglose Montage, Tragkraft bis 100 kg, Ausstattung: 5-Punkt-Sicherheitsgurt, Feststellräder, höhenverstellbare Sitzfläche, verstellbare Rückenlehne, abnehmbares Tablett, Wippfunktion, klappbar, Art Montage: Montage erforderlich, Set-Info: Lieferumfang: Gestell, Sitz, Tablett, 5-Punkt-Gurt, Anleitung, Modellbezeichnung: 2-in-1 Baby Hochstuhl mit Wippfunktion, Materialeigenschaften: Polypropylen, PU-Leder, wasserabweisend, abwaschbar, robust, kratzfest, Gewicht: 7 kg, Farbe: Weiß, Altersempfehlung: ab 6 Monaten, Sprachen Bedienungs-/Aufbauanleitung: Deutsch, Warnhinweise: Achtung! Nicht geeignet für Kinder unter 6 Monaten. Nur verwenden, wenn das Kind selbstständig sitzen kann. Sicherheitsgurt stets anlegen. Nicht auf den Hochstuhl stellen oder klettern. Niemals das Kind unbeaufsichtigt lassen. Vor jeder Verwendung auf festen Sitz und Beschädigungen prüfen., Hinweis Maßangaben: B 59 x T 76 x H 96 cm, Farbe:weiß Weiß165,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.